お知らせ
エイハウスの名前を名乗った不審なLINE勧誘メールにご注意ください。
エイハウスではLINEによるご連絡は一切行っておりません。
※アクセスしてくださるOBのお客様や地域の皆様が、詐欺にかからないよう、HP上に注意書きを載せました。
エイハウスの誠実な姿勢に改めて安心していただければ幸いです。
詳細はこちら
正直工務店
ウソがつけない一級建築士(私)の本音で真っ向勝負!!
家は、建てて終わりではありません。
35年先の家族の暮らしまで考える家づくり。
エイハウスは、住宅ローンの返済額だけでなく、住み始めてからの光熱費まで考えます。
一級建築士自身による構造設計・省エネ設計と、熟練職人の施工技術。
そして、お客様が実際に暮らしている住宅の光熱費データを公開しています。
家を建てたあとも、家族が笑顔で暮らせるように。
住宅ローンも、光熱費も、将来の安心も。
一級建築士と熟練職人がつくる「安くていい暮らす家づくり」
家づくりで本当に大切な事は、家を建てることだけではありません。
住宅ローンや光熱費に追われず、家族が安心して笑顔で暮らし続けられること。
それが、エイハウスが追い求めている「安くていい暮らす家づくり」です。
① 世界に一つだけの、あなたの注文住宅
大規模リフォームやリノベーションも選択肢の一つですが、
新築だからこそ実現できる安心と価値があります。
エイハウスは、長期優良住宅の認定取得を見据えた性能と、
ご家族の暮らしに合わせた自由な間取りを大切にしています。
誰かと同じ間取りの家ではなく、あなたとご家族だけの住まいを。
② 建てたあとも安心できる住宅ローン
住宅ローンで大切なのは「いくら借りられるのか」よりも
「いくらなら無理なく自分は返し続けられるのか」です。
エイハウスでは、将来の金利上昇による返済額の増加というリスクを回避するため、
ボーナス返済なし・全期間固定金利の住宅ローンをご提案します。
家を建てたあとも、家計にゆとりを。
③ 光熱費の安さは、言葉より実証データで
光熱費は、住み続ける限り毎月かかるお金です。
だからこそ、エイハウスは「光熱費が安い」という言葉だけでは終わらせません。
実際にお住まいのお客様にご協力いただき、長年にわたり光熱費のデータを集めてきました。
住宅ローンの返済額だけでなく、毎月の光熱費まで見越した家づくり。
実際の光熱費の推移はこちら
④ 一級建築士の設計と、熟練職人の技術
家の性能は、設計図だけでは決まりません。
一級建築士の私が構造・省エネ設計から、工事監理まで
法令や融資条件に適合し、かつ、安全基準を満たしているのか?
私自身の目を通して確認して責任を持ち、
熟練した職人が、一棟一棟丁寧に施工します。
目に見えない部分にこそ、家を建てたあと、
暮らして行くうえでの価値が身に染みてきます。
エイハウスの技術者たちの想い。
そして、家を建てて、今より幸せになるために。
見栄や豪華さよりも、家族の暮らしを大切にしたい。
お金に慎重で、納得できるものにだけお金を使いたい。
エイハウスでは「数字はウソをつかない」という原理原則に基づいて、
そんなご家族様の家づくりを、心から応援します。
家を建てたあとも、ご家族様の内心から余裕が生まれ育ち、
自然と笑顔が溢れて(あふれて)しまう毎日へ。
それが、私たちの目指す「安くていい暮らす家づくり」です。
家づくりのご相談・お問い合わせはこちら
お知らせ

過去の「お知らせ」年月索引
エイハウスの「安くていい家」はフラット35S住宅業界最低水準の金利の適用が可能です!!
今月の金利は?
2026年11月の実効金利
金利情報
2026年11月実行金利 | 融資率 9割以下 | 融資率 9割超 |
| 年3.81% |
年3.92% |
今月の金利を適用し、融資率9割以下で2,500万円の融資を元利均等方式で受けた場合の毎月の返済額と利息の関係例
(毎月の返済額は、全期間固定金利で一定かつ不変!!)
※
全期間固定金利とは、住宅ローンの金利タイプのうち、借入時の金利が返済開始から終了まで固定されます。借入期間中の金利が変わらないため、毎月の返済額や総返済額が借り入れた時点で確定し、
増額しません。

元金均等式の「得する総利息額」に興味を示し
魅力を感じる方はお問合せください!!
手元に残ったお金を貯蓄に回せば、
プラスの利息が自動的に生み出されます。
融資申込にあたって気を付けるべき落とし穴とは?
落とし穴(その1)
融資実行
時の金利が適用されます。
落とし穴(その2)
子育てプラス、【フラット35】
S等の金利引下げメニューには、国会で決められた予算金額に制限があり、予算金額に達する見込みとなった場合には
受付は
終了します。終了する約3週間前までに
フラット35サイトで公表されます。
落とし穴(その3)
【フラット35】
S等で金利の引下げの適用を希望される場合は、一定の基準を満たす
融資条件が存在します。また、「基準を満たしているのか否か?」の
審査申込費用もかかり、
注意が必要です。詳細は、本人で
フラット35サイトでご確認されるのか?あるいは、融資取引先の窓口で確認する必要があります。
落とし穴(その4)
子育てプラス、【フラット35】S等の金利引下げメニューは、
借り換えの融資には適用
不可です。
今月の詳細はこちら
(【フラット35】子育てプラスをわかりやすくご紹介した動画アリ!!)
元利均等方式(9割融資)で返済期間が35年、借入金
(土地購入代金費用・住宅ローンに関わる手数料を含む)合計が2500万円で、今月からローンの返済が始まる場合!!
|
借入金の合計額
|
2500万円
|
|---|
|
利率(フラット35)
|
3.81% (2026年11月実行金利)
|
|---|
|
ローン期間
|
35年×12か月=420回払い
|
|---|
|
毎月の返済額
|
107,863円
※毎月の返済額が一定でボーナス月払い無の場合
|
|---|
|
35年間の総返済額の合計
|
45,302,320円
|
|
35年間の支払利息の合計
|
20,302,320円
|
※因みに元金均等方式(9割融資)で返済期間が35年の住宅ローンを組んだ場合は
35年間の総返済額の合計 31,708,437円
35年間の支払利息の合計 16,708,437円
20,302,320円-16,708,437円=3,593,883円で
35年間の
支払利息の合計は
3,593,883円。
手元に残った
お金を
貯蓄に回せば、
プラスの
利息が
自動的に生み出されます。
ご夫婦、親子、兄弟姉妹の内輪でお二人様の合算年収の合計が
400万円のご家族様がフラット35(35年間で完済)を利用し、
・元利均等返済
・ボーナス返済なし
・毎月の返済額10万円
の場合、
「現在いくらまで借り入れできるのか?」を金利ごとに示した表と折れ線グラフ
(既存借入金がない場合)
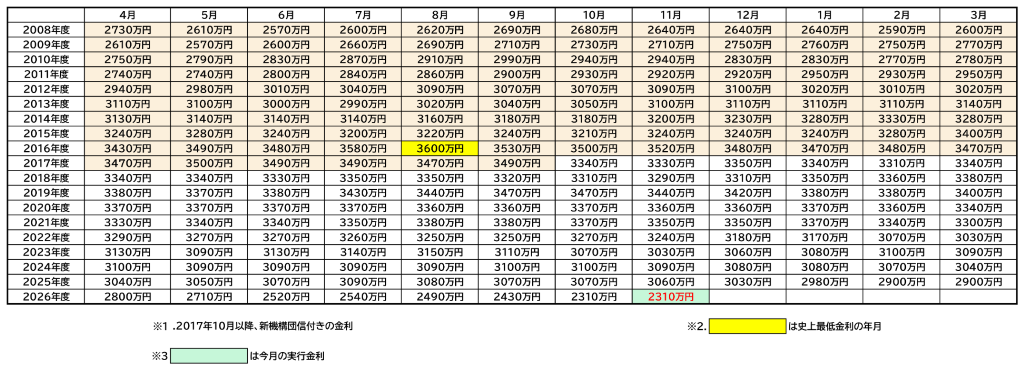
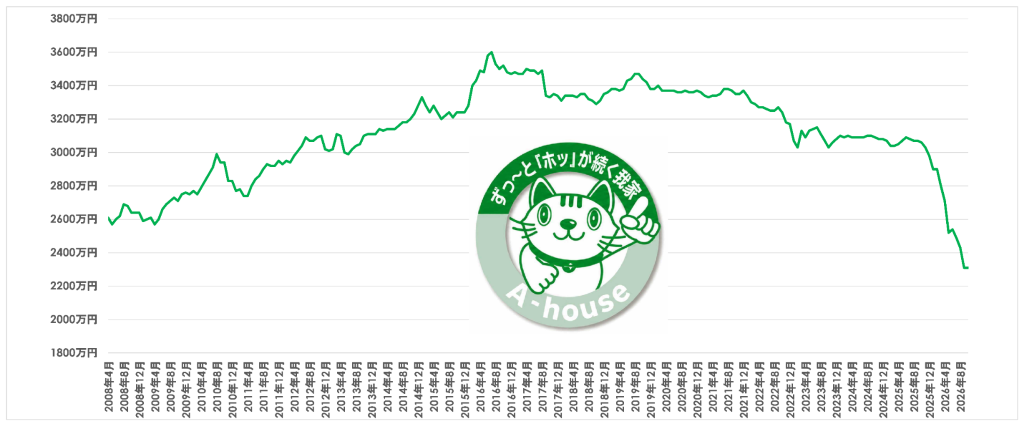
※参考までに35年間固定金利で毎月返済額不変のフラット35で2026年11月の金利を適用すると
・元利均等返済
・ボーナス返済なし
・毎月の返済額6万円
の場合、
2310万円×6/10=1386万円
・元利均等返済
・ボーナス返済なし
・毎月の返済額5万円
の場合、
2310万円×5/10=1155万円
・元利均等返済
・ボーナス返済なし
・毎月の返済額4万円
の場合、
2310万円×4/10= 924万円
・元利均等返済
・ボーナス返済なし
・毎月の返済額3万円
の場合、
2310万円×3/10= 693万円
が借入限度額となります。
参考になる元金均等方式のYouTube動画はこちら
 家づくりで一番大切なのは「支払利息」の合計額を知ることです。
1. 「〇年固定」という言葉の裏側にある真実
「3年固定」や「5年固定」といった言葉を聞くと、なんとなく安心感をおぼえるかもしれません。しかし、その実態は「〇年ごとに、自ら手数料を払って金利を見直す」という契約です。
将来の支払利息が確定していないということは、言い換えれば「支払額がどこまで膨らむか分からない!?」というリスクを背負うことでもあります。変動金利の不透明な未来に、大切な家族の生活を委ねてしまっていいのでしょうか?
※ここが重要です!
目先の低い金利だけに目を奪われず、35年先まで見越した「出口戦略」を持つことが、賢い住宅ローン選びの鉄則です。
2. 「月々〇万円〜」の甘い言葉に隠された「ボーナス払い」の罠
広告で見かける「月々〇万円からの家づくり」という魅力的なキャッチコピー。しかし、詳細を確認すると「年2回のボーナス時に数十万円を加算する」という条件がついているケースが少なくありません。
今の生活水準で考えれば可能に見えても、「35年間、一度も欠かさずボーナスを支払い続ける」というのは、想像以上に過酷な現実です。後になって「こんなはずじゃなかった」と頭を抱える方が後を絶たないのが、今の住宅業界の悲しい真実です。
3. 「羊の皮を被った狼」にご注意を
最近の住宅ローン相談窓口は、まるで「羊の皮を被った狼」のようです。一見、お客様のためを思っているような「うまい話」には、必ず裏があるデス!!
私たちは、派手な広告で目を引くことよりも、35年後に「この家を建てて、この住宅ローンを選んで本当に良かった」と心の奥から安堵し、自然と笑みがこぼれてくるような、誠実で透明性の高い家づくりをお約束します。
住宅販売業者が突然、黙り込む参考YouTube動画はこちら
捕捉、毎月ごとに支払う住宅ローン返済額のほかに、毎月、必ず、支払わなければならない「お金」が存在します。それは、「光熱費」です。特に、価格上昇傾向が止まらない「光熱費」はその家に住み続ける限り、一生涯、毎月間違いなく必ず出費され「家計を圧迫し続けるお金」です。
「住宅ローン返済額+光熱費」の支払合計額のバランスで返済計画を立てておかなければ、住宅ローンで破綻、さらには家族崩壊なんてことに、追い込まれてしまう可能性大です!
※支払合計額のバランスで返済計画を立てるデス!!
過去の「お知らせ」年月索引
※更にもっと詳しいあなただけの家づくり個別無料相談会(自由な相談)に興味をお持ちの方はこちら
家づくり個別無料相談会はこちら
住宅ローンのお話を通して
私が信じられる人間なのかどうか、
あなた自身の感性で私を確かめてみませんか?
どんな素朴な疑問でも、ご納得いかれるまで
一級建築士である私自身でお答えし、
あなたのご期待にお応えいたします!!
お問合せはこちら
住宅購入後の気になる光熱費と毎月支払う住宅ローンとの関係は?!

-
-
-
-
-
-
-
-
-
-
光熱費データ一覧の詳細はこちら


